専従者とは?家族給与で劇的節税できる青色申告の条件と落とし穴を全解説
個人事業主として事業規模が拡大し、家族の手を借りる場面が増えてくると、避けて通れないテーマが「家族への給与支払い」です。本来、日本の税制では「生計を一にする親族」に対して支払った対価を経費にすることは原則として認められていません。しかし、その例外として法律上認められている強力な仕組みが「専従者」制度です。
家族に給与を支払うことで所得を分散し、世帯全体の税負担を劇的に圧縮できる一方で、手続きの不備や実態の不透明さから税務調査で厳しい追及を受けるケースも後を絶ちません。制度の仕組みから、青色申告と白色申告の決定的な違い、適正な給与相場、さらには配偶者控除とのトレードオフまで、事業主が押さえるべき本質を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:専従者とは個人事業主の事業に専念する15歳以上の家族を指し、青色申告なら支払った給与の全額を経費化できる。
- 要点2:配偶者控除や扶養控除との重複適用は不可であり、給与額の設定次第では住民税や所得税が発生する「年収の壁」に留意が必要。
- 要点3:「青色事業専従者給与に関する届出書」の事前提出が必須であり、他社でのパート兼業や不相当に高額な給与は税務否認のリスクが高い。
【基本解説】個人事業主の家族を支える「専従者とは」一体どんな制度か
所得税法第56条では、「居住者と生計を一にする配偶者その他の親族がその居住者の営む事業から受ける対価は、必要経費に算入しない」と明確に規定されています。家族間でお金を移動させて架空の経費を作り出し、不当に税金を減らす行為を防ぐための基本原則です。
しかし、小規模事業者や個人事業の現場において、配偶者や親、子どもが事業に果たす役割は極めて大きく、外部の従業員と同等以上に貢献している現実があります。そこで設けられた例外規定が、所得税法第57条に基づく「事業専従者」の制度です。
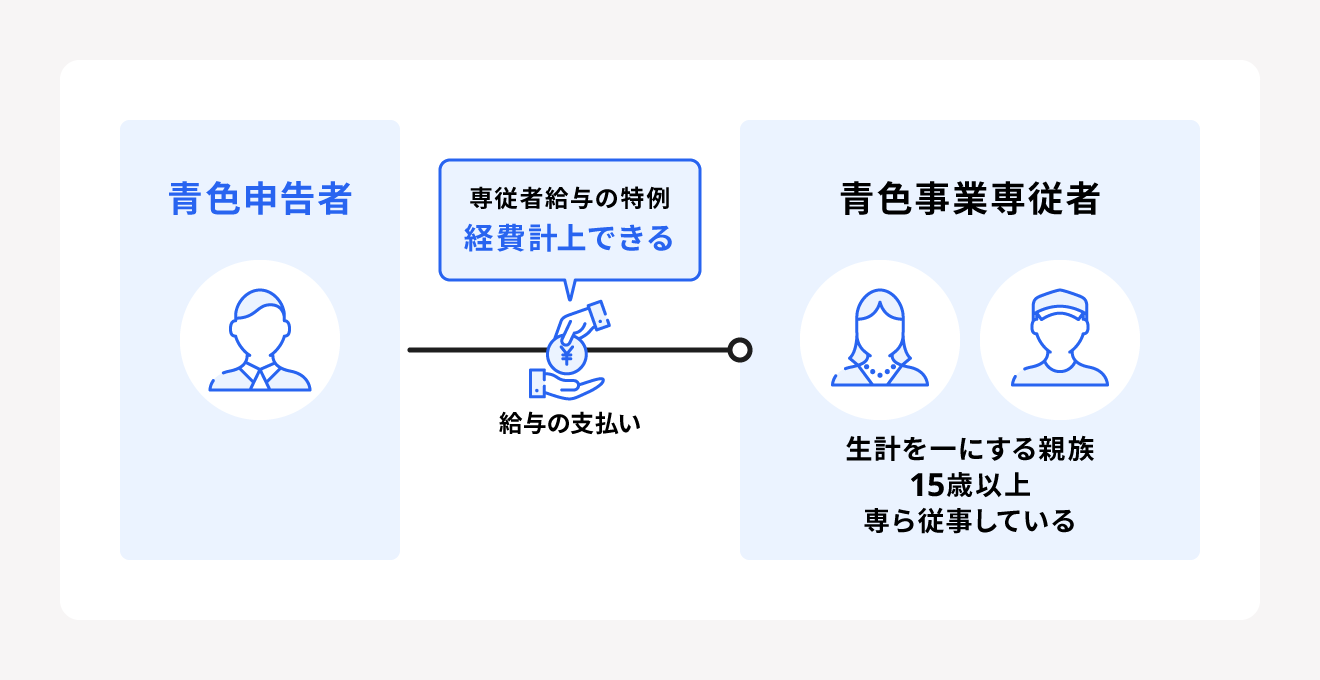
事業専従者として認められるためには、以下の専従者の条件・要件をすべて満たす必要があります。
- 生計を一にする親族であること:事業主と同居している、または別居であっても生活費や学費を常に送金している関係にある配偶者、親、子ども(15歳以上・その年の12月31日時点)であること。ただし高校生・大学生などの昼間学生は原則として対象外。
- 事業に専従していること:その年のうち6カ月を超える期間(年の途中で開業した場合は従事可能期間の2分の1を超える期間)、事業主の営む事業に専ら従事していること。
単なる「たまの手伝い」や「お小遣い」の延長ではなく、事業を回す不可欠な戦力として従事している実態がある場合に限り、税務上の特例が認められます。
【比較検証】青色事業専従者給与と白色申告・配偶者控除の決定的違い
家族へ給料を支払って節税を試みる際、事業主が提出している申告形式(青色申告か白色申告か)によって税法上の恩恵は劇的に異なります。
青色申告を行っている場合、事前に税務署へ届け出た範囲内であれば、実際に支払った給与額の全額を事業の必要経費として算入できる青色事業専従者給与が適用されます。一方、白色申告の場合は給与を経費にするのではなく、一定の計算式に基づいた定額の「控除」を受ける白色申告の専従者控除にとどまります。
各制度の違いと、一般の配偶者控除との比較データを整理したものが以下の表です。
| 項目 | 青色事業専従者給与 | 白色申告 専従者控除 | 配偶者控除(参考) |
|---|---|---|---|
| 経費・控除の扱い | 支払った給与の全額を必要経費に算入可能 | 事業所得から定額を差し引く所得控除 | 事業主自身の所得から差し引く所得控除 |
| 上限額の目安 | 上限の法律上の定めなし(届出額および労務対価として妥当な金額) | 配偶者:最大86万円 その他親族:1人最大50万円 | 最大38万円(本人の所得水準により段階的逓減) |
| 事前届出の手続き | 税務署へ届出書の事前提出が必須 | 事前届出は不要(確定申告書に記載) | 事前届出は不要(確定申告書に記載) |
| 配偶者控除・扶養控除 | 重複適用不可(給与1円でも対象外) | 重複適用不可 | 本制度そのものを適用 |
| 編集部の見解・評価 | 事業利益が大きく家族の貢献度が高い場合は節税メリットが最大 | 控除上限が低く、帳簿要件を満たして青色へ移行するのが賢明 | 家族の労働量が少ない場合は控除維持が無難 |
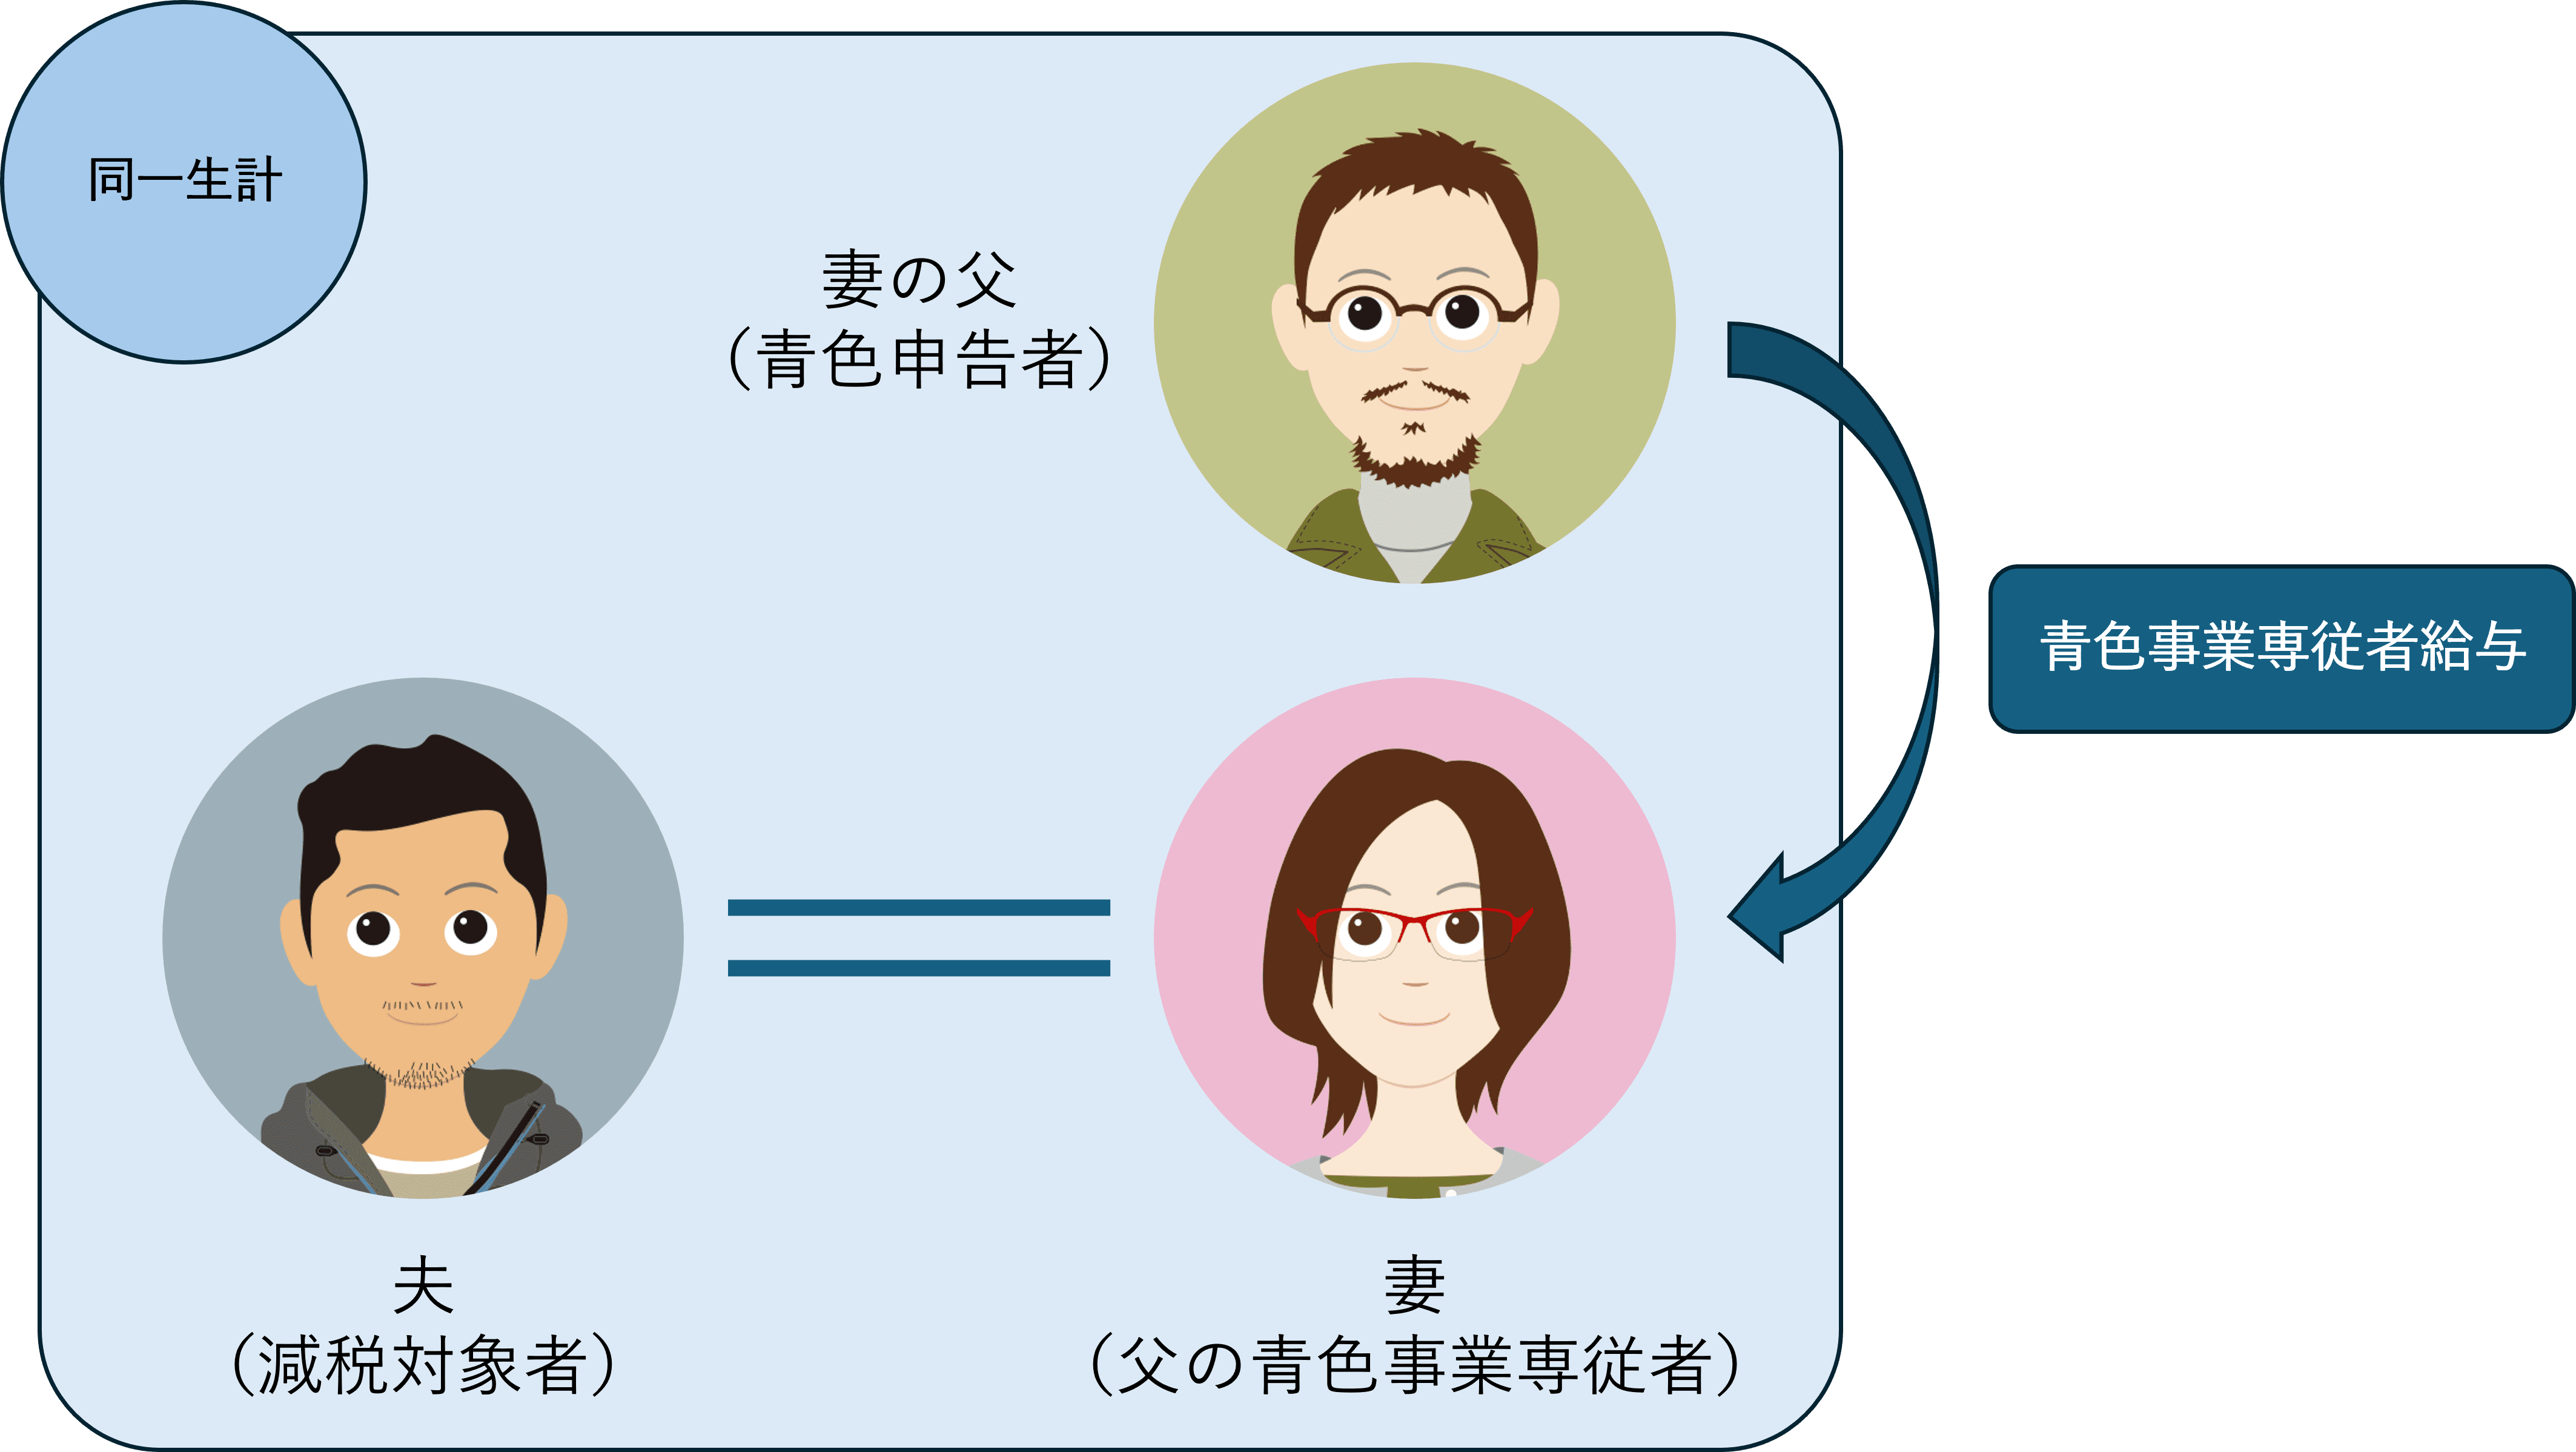
ここで多くの事業主が見落としがちな最大の注意点が、専従者給与と配偶者控除の重複不可ルールです。専従者給与を年間数十万円だけ支払った場合、配偶者控除(38万円)の適用権利が消滅するため、かえって世帯全体の納税額が増えてしまう逆転現象が起こり得ます。
【2026年最新】専従者給与の上限目安と節税メリットを最大化する計算ロジック
日本の所得税は所得が高くなるほど税率が上がる「超過累進税率(5%〜45%)」を採用しています。事業主が1人で利益800万円を得ている場合と、専従者へ給与を支払って「事業主500万円+配偶者300万円」に分散した場合とでは、同じ世帯収入800万円でも適用される税率のレンジが下がり、所得税・住民税の合計額が大幅に減少します。
これが専従者給与による節税メリットの核心です。
給与額の上限と相場の目安
青色事業専従者給与には法律上の上限額は明記されていません。ただし、税務署は「労務の対価として相当であるかどうか」を厳格に審査します。客観的な相場の判断軸となるのは以下の3点です。
- 業務内容と拘束時間:経理補助や電話対応のみの軽微な事務なのか、現場で主要な専門業務を担っているのか。
- 他社・同業種での給与水準:同地域の求人情報(パート・正社員)や業界団体の賃金統計データと照らして不自然に高くないか。
- 事業自体の収益力:事業利益が年間300万円しかないにもかかわらず、配偶者に年400万円の給与を支払って事業を赤字化させるような配分は否認対象となる。
一般的な現場実務における目安として、事務作業メインの配偶者であれば月額8万〜15万円(年収96万〜180万円程度)、実務の主力を担う共同経営者に近い立場であれば月額20万〜30万円程度がひとつの現実的なラインとされています。
「年収の壁」と住民税・所得税のバランス
給与額を設定する際は、専従者側にかかる税金にも注意を払う必要があります。
- 年収100万円以下(自治体により93万〜100万円):専従者本人に所得税・住民税が一切かからない水準。事業主側で全額経費にしつつ、専従者側の税負担をゼロに抑える最も手堅い設定。
- 年収103万円以下:専従者本人の所得税は非課税(給与所得控除55万円+基礎控除48万円)。ただし住民税が年間数千円〜1万円程度発生する。
- 年収103万円超:専従者本人にも所得税・住民税が課税されるが、事業主の所得税率が高い(20%〜33%超)場合は、専従者が多少の税金を納めても世帯全体では大幅なプラスになる。
【実態検証】要件を満たさないと否認?届出書の書き方と現場で見えたトラブル
国税庁の統計資料や税務相談の現場報告によると、個人事業主の税務調査において専従者給与の妥当性は重点確認項目のひとつです。「名前だけ専従者にして実際はほとんど働いていない」「他社で正社員として働きながら専従者給与を受け取っている」といったケースは一発で経費否認され、重加算税や延滞税が課されます。
青色事業専従者給与に関する届出書の提出ルール
青色事業専従者給与を経費にするためには、管轄の税務署へ「青色事業専従者給与に関する届出書」を期日までに提出しなければなりません。
- 提出期限:原則として適用しようとする年の3月15日まで。新規開業または専従者が増えた場合は、開業日や専従することになった日から2カ月以内。
- 記載内容:専従者の氏名、続柄、業務内容、給料の支給基準(月給・日給など)、支給期日、賞与の有無などを記載。
実務上の注意点として、届出書に記載した金額は「支払える上限額」を意味します。例えば月額20万円と届け出ておき、実際の支給を月額15万円にすることは問題ありませんが、届出に「月額15万円」と書いたまま勝手に20万円へ増額支給した場合、超過した5万円分は経費として認められません。増額する場合はあらかじめ「変更届出書」を提出する必要があります。
確定申告書の書き方と実務の現場トラブル
青色申告決算書の「専従者給与の内訳」欄に、氏名・続柄・従事月数・給与支給額を明記し、確定申告書第一表の「専従者給与(控除)額の合計額」へ転記します。
税務調査で否認を避けるため、現場では以下の証拠保全が不可欠とされています。
- 出勤簿・業務日報の作成:いつ、どのような業務を何時間行ったかを客観的に記録しておく。
- 銀行振込での支給:手渡しの現金払いではなく、専従者本人名義の銀行口座へ毎月決まった日に振込履歴を残す。
- 源泉徴収簿と納期の特例:専従者給与から所得税を源泉徴収し、税務署へ納付する(「源泉所得税の納期の特例の承認に関する申請書」を出せば年2回の納付で済む)。
一般に知られていない盲点と誤解|パート兼業や副業はどこまで許されるのか
「専従者として給料をもらいながら、空いた時間に他所でパートに出て副収入を得ることはできるのか?」という疑問は、ネット上でも非常に多く見られる論点です。
原則として、制度名が示す通り「事業に専ら従事(専従)」していることが法律上の絶対条件です。したがって、他社で正社員やフルタイム勤務をしている家族を専従者にすることは一切認められません。
専従者のパート・兼業が例外的に認められる境界線
国税庁の基本通達等に照らすと、極めて限定的な条件を満たす場合に限り、他での就労があっても専従者要件を失わないと解釈されています。
- 事業の遂行に支障がない短時間の軽微な労働であること:週に数時間程度の短時間パートなど、本業である家族の事業へ十分に従事できる時間的余裕があること。
- 昼間学生ではなく、夜間・通信制等で業務にフルに従事できること。
ただし、パート先で「社会保険(健康保険・厚生年金)」に加入するような労働条件(週20時間以上など)で働いている場合、税務署から「どちらが主たる勤務先なのか」を厳しく追及され、専従者否認となるリスクが極めて高くなります。現場の税理士の間でも「専従者にするなら他社パートは避けるか、月数万円程度の超短時間に抑えるべき」というのが共通の見解です。
専従者化に伴うデメリットと見落としがちな注意点
節税効果だけに目を奪われると、後から思わぬ不利益を被ることがあります。
- 社会保険の扶養から外れるリスク:配偶者が事業主の国民健康保険・国民年金ではなく、以前勤めていた会社の健康保険の扶養に入っているようなケースでは、専従者給与を受け取ることで扶養認定を取り消されることがあります。
- 失業保険(雇用保険)に加入できない:事業主と同居する親族は、原則として労働者ではなく経営側の身内とみなされるため、雇用保険への加入ができません。
- 小規模企業共済の加入要件:事業専従者は「共同経営者」として小規模企業共済に加入できる場合もありますが、実質的な経営判断に関与している証明が必要になるなどハードルが存在します。
【プロの結論】家族経営の健全性を保つ「向いている人・避けるべき人」の判断基準
家族経営における専従者給与の活用は、単なる税金計算のテクニックにとどまりません。家族関係のあり方や、事業における心理的バウンダリー(境界線)の設計と深く結びついています。
昭和・平成の個人商店から現代のWebフリーランスに至るまで、家族経営で最も陥りやすい失敗は「家庭内の甘えと事業の混同」です。実質的な労働実態がないまま給料を支給し続けると、事業主側には「養ってやっている」という無意識の優越感が生まれ、受け取る側には「形だけ名前を貸している」という無責任感が定着します。こうした共依存的な関係は、税務調査による否認という金銭的ダメージだけでなく、夫婦間・親子間の健全なリスペクトを損なう要因になりかねません。
【プロの結論】専従者制度を活用すべき人・慎重になるべき人の判断基準
▼ 青色事業専従者を導入すべき人
- 事業利益が安定して500万円以上あり、税率が高くなっている事業主
- 配偶者や親が、日常的に請求書発行・受発注・専門作業などを実質的に週30時間以上担っている家庭
- 家庭内でも「業務委託・雇用」としてのメリハリをつけ、毎月の給与振込や帳簿作成の手間を惜しまない人
▼ 専従者制度を避けるべき・慎重になるべき人
- 事業所得が300万円未満で、配偶者控除(38万円)を適用した方が手続きの手間と税理士コストのバランスが良い事業主
- 家族が他社でパート・派遣などをしており、年間100万円以上の外部収入を得ている場合
- 「節税になるから」という理由だけで、実際には週に1〜2時間程度しか手伝いを頼んでいないケース
【専従者とは】に関するよくある質問(FAQ)
Q1:専従者給与は月額いくらに設定するのが一番節税になりますか?
A1:事業主の利益規模によります。専従者側の所得税・住民税をゼロに抑えたい場合は月額8万円程度(年収96万円以下)が無難です。一方、事業主の年間事業利益が800万〜1,000万円を超えている場合は、専従者へ月額15万〜20万円を支払い、専従者本人が多少の所得税を納めたとしても、世帯全体での超過累進税率の差によって数十万円単位の節税メリットが生まれます。
Q2:年度の途中で専従者の給与額を変更したり、支払いをストップすることはできますか?
A2:可能です。業績悪化などの正当な理由によって給与を減額または不支給にする場合、税務署への事前届出は原則不要です。ただし、あらかじめ届け出た金額を超えて「増額」する場合は、事前に「青色事業専従者給与に関する変更届出書」を提出しなければ、増額分が経費として認められません。
Q3:個人事業主の夫から専従者給与をもらう妻は、夫の社会保険の扶養に入れますか?
A3:個人事業主本人が加入しているのは「国民健康保険」および「国民年金」です。会社員のような「被扶養者になれば保険料がゼロになる」という仕組み自体が存在せず、世帯の所得に応じて国民健康保険料が計算されます。したがって、専従者給与を得ることで世帯全体の合計所得が分散され、結果として国保料が適正化されるメリットはありますが、会社員の扶養のように「保険料タダ」になるわけではありません。
まとめ:今後の税制動向と失敗しないための判断基準
専従者制度は、家族の献身的な支えを正当に評価し、個人事業の財務基盤を強固にするための強力な制度です。青色申告の優遇措置をフル活用すれば、年間数十万円から百万円を超える税負担の適正化が可能となります。
しかしその強力さゆえに、税務署側のチェック体制も厳格です。「実態の伴わない給与設定」「届出書の未提出」「他社勤務との二重就業」といった初歩的なミスによって、過大なペナルティを背負うリスクを孕んでいます。専従者制度を導入する際は、業務内容と拘束時間を明確にし、客観的な記録を残す「事業としてのプロ意識」を持つことが、最大の防衛策であり成功の鍵となります。 (出典: 専従 者 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
