リボ払いと分割払いの決定的な違いは?損をしない選び方を徹底比較
クレジットカードの高額決済時、レジやオンライン決済画面で提示される「リボ払い」と「分割払い」。どちらも購入代金を複数回に分けて支払う便利な選択肢に見えますが、その返済構造と手数料(利息)の発生メカニズムには決定的な違いが存在します。「毎月の支払いが一定で楽だから」という理由だけで安易にリボ払いを選ぶと、知らぬ間に残高が積み上がり、支払総額が大幅に膨らむリスクを抱えることになります。
日本クレジット協会の統計や消費生活センターへの相談事例を見ても、リボ払いの仕組みを正しく把握しないまま利用し、手数料負担に苦しむケースは後を絶ちません。本稿では、ファイナンシャルプランナーなどの金融専門家の見解を踏まえ、リボ払いと分割払いの違い、支払い回数別の手数料シミュレーション、そして損をしないための実践的な判断基準を詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「支払回数」を指定して完済時期を確定させるのに対し、リボ払いは「毎月の支払額」を固定するため返済が長期化しやすい。
- 要点2:手数料の相場はどちらも実質年率15.0%前後だが、リボ払いで残高が増えると利息が雪だるま式に膨らみ総支払額で大損するリスクが高い。
- 要点3:手数料を無料に抑えたいなら「2回払い」が最も有効であり、万が一リボ残高を抱えた場合は即座に「繰り上げ返済」を行うのが鉄則。
【構造の違い】リボ払いと分割払いの決定的な違いと手数料の仕組み
クレジットカード決済におけるクレジットカードの一括払いと分割払いの違いは、代金を翌月(または翌々月)に全額清算するか、複数月に分散して支払うかにあります。一括払いやボーナス一括払いは金利手数料が一切かかりませんが、支払いを分ける場合には基本的に手数料が発生します。
その中でも、利用者が最も混同しやすいのが「分割払い」と「リボ払い(リボルビング払い)」の構造差です。この2つの最大の違いは、「何を指定して支払うか」という設計思想にあります。
分割払いは、購入ごとに「3回」「6回」「12回」「24回」といった支払回数を指定する方式です。回数を決めるため、毎月の支払額は「利用代金+分割手数料」を購入回数で割った金額となり、最終的な完済時期が利用時点で明確に定まります。
対照的にリボ払いは、購入件数や利用金額にかかわらず、「毎月の支払金額(例:毎月1万円)」をあらかじめ固定する方式です。どれだけ買い物を重ねても月々の引き落とし額が一定に保たれる反面、利用残高全体に対して日割りで手数料が課されます。現在の大手カード会社では、残高の大きさに応じて月々の支払額が自動的に変動する残高スライド元利定額返済方式が多く採用されています。
一般的なリボ払い 金利 手数料 相場および分割払いの手数料は、多くのクレジットカードでクレジットカード 実質年率15.0%(12.0%〜18.0%の範囲)前後に設定されています。表面上の利率はほぼ同等に見えますが、支払期間の長さが異なるため、最終的な負担額に決定的な差が生じる仕組みです。
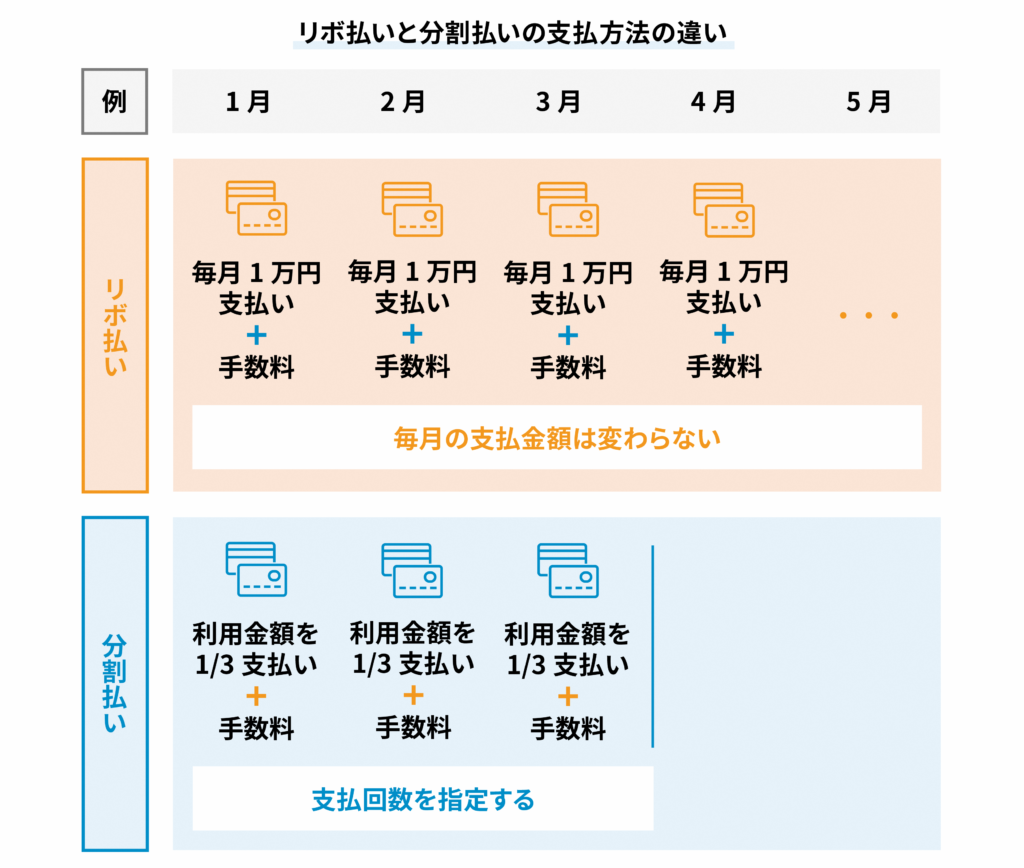
【徹底比較】どっちが得?手数料計算シミュレーション
「結局、リボ払い 分割払い どっちが得なのか」という疑問に対する明確な答えは、「原則として分割払いのほうが手数料総額を低く抑えやすく、圧倒的に得である」ということです。特に、カード各社が提供している分割払い 手数料 無料 2回払いを活用すれば、手数料を1円も払わずに支払いを分散できます。
実際に利用金額と支払いパターンによる負担額の違いを把握するため、実質年率15.0%のカードを利用した場合の具体的なリボ払い 手数料 計算シミュレーションと分割払い 支払い回数別 手数料比較を以下の表にまとめました。
| 支払い方法・設定 | 10万円利用時の手数料 | 30万円利用時の手数料 | 支払期間と特徴 |
|---|---|---|---|
| 分割2回払い | 0円(無料) | 0円(無料) | 2ヶ月で完済。多くのカードで手数料完全無料 |
| 分割6回払い | 約4,400円 | 約13,200円 | 半年で完済。毎月の支払額は約1.7万〜5.2万円 |
| 分割12回払い | 約8,400円 | 約25,200円 | 1年で完済。月々の負担を抑えつつ期日を確定 |
| リボ払い(毎月1万円元金定額) | 約6,875円 | 約58,125円 | 30万円利用時は完済まで30ヶ月(2年半)を要する |
| リボ払い(毎月5千円元利定額) | 約16,000円 | 約150,000円以上 | 元本が減らず返済期間が5年以上に長期化 |
上記の試算データが示す通り、10万円程度の利用であれば差額は数千円程度にとどまります。しかし、利用額が30万円、50万円と増えた際、リボ払いで月々の返済額を低く設定してしまうと、返済期間が劇的に伸び、最終的に支払う手数料が元本の半分近くに達することもあります。
【実態検証】「返済が終わらない」利用者の生の声と現場目線で見えたリアル
SNSやネット掲示板、Q&Aサイト上には、「毎月1万円ずつ返済しているのに、残高がまったく減らない」「完済まであと何年かかるのか分からず不安」といった悲痛な声が日常的に投稿されています。
消費生活相談の現場でも問題視されるリボ払い 返済が終わらない理由の本質は、「支払っている金額の大部分が利息に充当され、元金が減らない状態に陥る」という構造にあります。例えば残高が50万円ある状態で実質年率15.0%が適用されると、初月の利息だけで約6,250円が発生します。ここで毎月の支払額を1万円に設定している場合、元金の返済に充てられるのはわずか3,750円に過ぎません。
さらに深刻なのは、リボ払いがもたらす心理的な麻痺です。どれだけ高額な買い物を追加しても毎月の請求額が変わらないため、利用者は借金が増えているという危機感を抱きにくくなります。その結果、返済途中で新たな買い物を重ねてしまい、元本が恒常的に高止まりする「リボ地獄」と呼ばれるサイクルが完成します。

一般に知られていない盲点とネットの誤解|あとから変更の期限と罠
クレジットカードの利用において、店頭で「一括払い」と指定した決済を後からマイページ等で分割やリボに変更できる「あとから分割」「あとからリボ」機能が広く普及しています。しかし、ここにも見落としがちな落とし穴が存在します。
第一の注意点は、分割払い リボ払い 変更 期限です。変更手続きの締め切り日はカード会社や引き落とし口座に設定している金融機関によって異なり、引き落とし日の1週間〜数営業日前に設定されているのが一般的です。期限を過ぎると翌月請求分への変更が間に合わず、予期せぬ引き落とし不能に陥る危険があります。
第二の盲点は、入会キャンペーン等で案内される「自動リボ設定(登録型リボ)」の存在です。「設定するだけで数千ポイント還元」といった特典に惹かれて登録した結果、レジで「一括払い」と指定した支払いまですべて自動的にリボ払いに変換され、高額な手数料を支払い続けていたというトラブルが多発しています。自身が保有するカードの支払設定が「自動リボ」になっていないか、会員ページで定期的に確認することが極めて重要です。
これがまさにリボ払いの仕組みとデメリットの最大の盲点であり、仕組みを完全に把握していない状態での利用は厳禁といえます。
損失を最小限に抑える脱出策|リボ払い 繰り上げ返済 方法と実践ステップ
もし現在すでにリボ払いの残高を抱えてしまっている場合、損失を最小限に食い止めるための最も効果的な手段が「繰り上げ返済(一部繰り上げ返済・一括返済)」です。
リボ払い 繰り上げ返済 方法には、主に以下の3つのルートがあります。
- 提携ATMからの入金:銀行やコンビニの提携ATMにカードを挿入し、千円または1万円単位でリボ残高に直接入金する。
- インターネットバンキング(Pay-easy等)での即時決済:カード会社の会員WEBサイトから、24時間手数料無料で任意の金額を返済する。
- カード会社への電話・指定口座振込:サポートセンターに連絡し、全額一括返済の計算を依頼した上で指定口座へ振り込む。
繰り上げ返済によって支払った資金は、利息ではなく100%「元金」の返済に充当されます。元金が減れば、それ以降に日割りで発生する手数料の基礎数値が小さくなるため、支払総額を大幅に削減し、完済時期を劇的に前倒しすることが可能です。ボーナスや臨時収入が入った際は、少額であっても優先的に繰り上げ返済に充てることが賢明な判断です。

行動経済学で読み解く「分割の心理的罠」と失敗しない選び方
人間には、将来支払う大きな痛みよりも「今すぐ手に入る快楽」を過大評価してしまう「現在バイアス(双曲割引)」という行動経済学的な心理特性が存在します。「月々わずか3,000円で最新機器が手に入る」というフレーズは、総額のコスト意識を希薄化させ、消費者に不合理な意思決定を促すトリガーとなります。
キャッシュレス決済が高度化する現代において、こうした心理的罠に囚われないための明確な選択基準を整理しました。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼「分割払い(特に2回・3回)」を選んでも良い人の条件:
- 大型家電の故障や冠婚葬祭など、突発的かつ不可避な出費が発生した人
- 手数料無料の「2回払い」で翌月・翌々月のキャッシュフローを調整できる人
- 完済までの総支払回数と毎月の支払額を明確に家計簿で管理できる人
▼「リボ払い」を絶対に避けるべき人の条件:
- 現在の利用残高や適用されている手数料率を把握していない人
- 「毎月の支払いが安くなるから」という理由だけで洋服や趣味の買い物を分割したい人
- すでに複数のクレジットカードでキャッシングやリボ残高を抱えている人
リボ払いは「資金繰りがどうしても逼迫した際の極めて例外的な短期救済策」としてのみ位置づけ、日常的な買い物手段として常用することは避けるべきです。
【リボ払い 分割払い 違い】に関するよくある質問(FAQ)
Q1:クレジットカードの「2回払い」は、本当に追加手数料が一切かからないのですか?
A1:はい。Visa、Mastercard、JCBなど主要ブランドを取り扱う国内の大半のクレジットカード会社において、ショッピング「2回払い」および「ボーナス一括払い」は分割手数料が無料(0円)に設定されています。ただし、一部の海外発行カードや特殊な提携カードでは対象外となるケースもあるため、利用規約をご確認ください。
Q2:分割払いやリボ払いを利用すると、個人信用情報機関(クレヒス)に悪影響はありますか?
A2:計画的に遅延なく返済している限り、利用自体が信用情報に傷をつけることはありません。むしろ適切な利用実績としてポジティブに評価される側面もあります。しかし、リボ残高が限度額一杯まで膨らんでいたり、支払いの延滞・滞納が発生した場合は、住宅ローンや新規カード発行の審査に重大な悪影響を及ぼします。
Q3:分割払いで購入した商品を、後からリボ払いに変更することはできますか?
A3:多くのカード会社で「分割払いからリボ払いへの変更」は会員WEBサイト等から可能です。一方で、「リボ払いで購入したものを後から指定回数の分割払いに戻す」変更はシステム上受け付けていない会社が多いため、初期の選択には十分な注意が必要です。
まとめ:手数料の仕組みを理解し賢い支払い選択を
リボ払いと分割払いは、一見似たような支払い猶予サービスに見えますが、その実態は「毎月の支払額を固定して期間が伸びるリボ払い」と「期間を固定して計画的に返済する分割払い」という全く異なる金融商品です。
手数料の無駄を徹底的に排除するのであれば、まずは「一括払い」または「手数料無料の2回払い」を基本とし、どうしても複数回に分ける必要がある場合でも、回数が最も少なく済む「分割払い」を選択するのが鉄則です。各決済方法のメリットとリスクを正しく見極め、自身の家計を守る賢明なキャッシュレスライフを実践してください。 (出典: リボ 払い 分割払い 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
